Value Masters Academy · Araştırma Bölümü
Borcu Borç ile Ödemenin
Maliyeti ve Akıbeti
Osmanlı İmparatorluğu'ndan Türkiye Cumhuriyeti'ne Dış Borçlanmanın 172 Yıllık Muhasebesi (1854–2026)
Yıllara göre dış borç stoku, ödenen faiz ve yeniden finansman döngüsünün stratejik değerlendirmesi
Hazırlayan: Value Masters Academy (VMA) — Value Masters Group bünyesinde
Muhatap: Sayın Recep Tayyip Erdoğan, Türkiye Cumhuriyeti Cumhurbaşkanı ve Türkiye Varlık Fonu Yönetim Kurulu Başkanı
Rapor türü: Bağımsız Araştırma Raporu · Stratejik Değerlendirme
Tarih: 12 Eylül 2026 · Veri kesimi: TCMB 2026 II. Çeyrek Dış Borç İstatistikleri (Ağustos 2026)
Gizlilik sınıfı: Gizli ve Özel — Sadece Muhatap İçin
—İçindekiler
| 01 | Yönetici Özeti |
| 02 | Kapsam, Yöntem ve Veri Kaynakları |
| 03 | Osmanlı Dış Borçlanması: İlk Kredi'den Moratoryuma (1854–1881) |
| 04 | Düyun-u Umumiye: Malî Egemenliğin Kaybı ve Maliyeti (1881–1923) |
| 05 | Lozan'dan Son Taksite: Cumhuriyet'in Osmanlı Borcunu Tasfiyesi (1923–1954) |
| 06 | Cumhuriyet Dönemi Dış Borçlanması: Yıllara Göre Stok ve Faiz (1950–2002) |
| 07 | Güncel Dönem: Stok, Faiz ve Borç Servisi (2002–2026) |
| 08 | Borcu Borç ile Ödemenin Matematiği: Yeniden Finansman Döngüsünün Anatomisi |
| 09 | Akıbet: Tarihsel Kırılma Noktaları ve Günümüz İçin Dersler |
| 10 | Stratejik Seçenekler ve Türkiye Varlık Fonu'nun Rolü |
| Ek | A. Konsolide Veri Tabloları · B. Kaynaklar ve Notlar |
Not: Bu raporun ana tezi, borçlanmanın kendisinin değil, faiz yükünü yeni borçla karşılama alışkanlığının maliyet ürettiğidir. 1875 ve 2001 kırılmaları arasındaki 126 yıllık mesafe, aynı mekanizmanın iki farklı para rejiminde nasıl işlediğini gösterir.
01Yönetici Özeti
539,0mlr $ brüt dış borç stoku (2026 2Ç)
25,0mlr $ 2025 yıllık dış faiz ödemesi — tarihî zirve
274,6mlr $ kümülatif dış faiz, 2003–2025
%31,8dış borç / GSYH (2026 2Ç beklenti)
100 yıl1854 ilk kredi → 1954 son Osmanlı taksiti
Türkiye'nin dış borç tarihi, 1854'te Kırım Savaşı'nı finanse etmek için Londra'dan alınan 3 milyon sterlinlik ilk krediyle başlar ve 25 Mayıs 1954'te Cumhuriyet'in Osmanlı borçlarının son taksitini ödemesiyle tam bir yüzyıllık ilk döngüsünü kapatır. Bu raporun temel bulgusu, o döngünün kapanmasından itibaren ikinci ve daha büyük bir döngünün açılmış olduğudur: 1954'te sıfırlanan tarihî borç, 1980'de 16 milyar dolar, 2002'de 130 milyar dolar ve 2026 ortasında 539 milyar dolar brüt dış borç stokuna ulaşmıştır.
Stok büyüklüğü tek başına yanıltıcıdır. Hazine ve Maliye Bakanı Şimşek'in de vurguladığı gibi, dış borcun millî gelire oranı %31,8 ile gelişmekte olan ülkeler ortalamasının belirgin biçimde altındadır ve kamu borcu/GSYH oranı %23 civarındadır. Bu, Türkiye'nin bir "borç krizi" değil, bir "faiz maliyeti" ve "çevirme (roll-over) bağımlılığı" sorunuyla karşı karşıya olduğunu gösterir. Sorunun ölçüsü şudur:
- 2025'te ödenen 25 milyar dolarlık dış faiz, 2002'deki 6 milyar doların dört katından fazladır; aynı dönemde stok 4,3 kat artmıştır — yani faiz, stoktan daha hızlı büyümüştür.
- 2003–2025 arasında dış borç için ödenen kümülatif faiz (274,6 milyar dolar), 2002'deki toplam dış borç stokunun (130 milyar dolar) iki katından fazladır. Başka bir deyişle Türkiye, 2002'de sahip olduğu borcun tamamını iki kez faiz olarak ödemiş, ancak stok küçülmek yerine büyümüştür.
- 2025'te vadesi gelen dış borç ve yükümlülüklerin toplamı 221 milyar dolardır. Bu tutar cari açıkla birlikte yılda 250 milyar doları aşan bir yeniden finansman ihtiyacı yaratır — GSYH'nin yaklaşık %17'si her yıl yeniden borçlanılarak "çevrilmektedir".
- Kamu dış borcu 2026 2Ç'de 197,9 milyar dolar ile toplam stokun %37'sidir; borç servisi maliyeti artık büyük ölçüde özel sektöre kaymıştır (2025 dış faizinin 16,6 milyar doları özel sektör).
Tarihin Verdiği Ders
Osmanlı deneyimi, borcun kendisinin değil, faizi yeni borçla ödeme alışkanlığının nasıl egemenlik kaybına dönüştüğünü gösterir. 1854–1875 arasında alınan yaklaşık 200 milyon liralık nominal kredinin eline geçen net tutar 127 milyon lira civarındaydı; ihraç iskontosu ve komisyonlar, üstlenilen borcun yaklaşık üçte birini daha kağıt üzerindeyken buharlaştırdı. 1875'te faiz yükü devlet gelirlerinin yarısını aşınca moratoryum ilan edildi; altı yıl sonra kurulan Düyun-u Umumiye İdaresi, kırk iki yıl boyunca tuz, tütün, ipek, damga ve balık gelirlerini doğrudan alacaklılar adına tahsil etti.
Ana tez: Borcu borçla ödemenin maliyeti faizdir; akıbeti ise, faiz gelirden hızlı büyüdüğünde, önce vade kısalması, sonra kur riski, en sonunda egemenlik alanında daralmadır. Türkiye bugün bu zincirin ilk halkasında (yüksek faiz maliyeti) durmaktadır; ikinci halka (kısa vade ve döviz ağırlığı: stokun %32'si kısa vadeli, %78'i yabancı para) görünür haldedir; üçüncü halka tarihî bir uyarı olarak masada durmalıdır.
02Kapsam, Yöntem ve Veri Kaynakları
2.1 Kapsam
Rapor üç dönemi kapsar: (i) Osmanlı dış borçlanması 1854–1923; (ii) Cumhuriyet'in devraldığı Osmanlı borcunun tasfiyesi 1923–1954; (iii) Cumhuriyet'in kendi dış borçlanması 1950–2026. "Dış borç", yurt dışı yerleşiklerden temin edilen kredi, tahvil, mevduat ve ticari kredi yükümlülüklerinin tamamını (kamu, TCMB ve özel sektör) ifade eder; bu tanım TCMB'nin "brüt dış borç stoku" tanımıyla uyumludur. Kamu borcunun toplam içindeki payı ayrıca gösterilmiştir.
2.2 Veri Kaynakları ve Güvenilirlik Sınıfları
| Dönem | Birincil kaynak | Güvenilirlik | Not |
|---|
| 1854–1881 | Blaisdell (1929), Kıray (1993), Pamuk (2007), Osmanlı Bankası arşivleri | Orta | Nominal/net kredi tutarları literatürde ±%10 farkla verilir; altın lira cinsinden |
| 1881–1923 | Düyun-u Umumiye yıllık raporları, Muharrem Kararnamesi metni | Orta-Yüksek | İdare kayıtları ayrıntılıdır; savaş dönemi (1914–18) verileri eksiktir |
| 1923–1954 | Lozan Antlaşması, 1928 Paris ve 1933 Paris anlaşmaları, Maliye Bakanlığı | Yüksek | Taksit takvimi resmîdir |
| 1950–2001 | Dünya Bankası IDS, Hazine, DPT yıllıkları | Yüksek (stok) / Orta (faiz) | 1980 öncesi faiz ödemeleri tahminîdir |
| 2002–2026 | TCMB Dış Borç İstatistikleri, Hazine Kamu Borç Yönetimi Raporları, IDS | Yüksek | 2026 verisi II. çeyrek; 2025 yıl sonu stoku 2026 1Ç düzeltmesinden türetilmiştir |
2.3 Yöntem
Osmanlı dönemi tutarları Osmanlı altın lirası (1 lira ≈ 0,91 sterlin ≈ 7,2 gr altın) cinsinden verilmiş, karşılaştırma için sterlin karşılıkları eklenmiştir; bugünkü dolar karşılığı hesabı, altın eşdeğeri üzerinden yalnızca gösterge amaçlı yapılmıştır. Cumhuriyet dönemi tutarları cari ABD doları cinsindendir. "Faiz" kalemi, ilgili yıl içinde yurt dışı alacaklılara fiilen ödenen faizi ifade eder; anapara ayrı gösterilir. Tüm oranlar dönem sonu stok / yıllık GSYH esasıyla hesaplanmıştır.
Şeffaflık notu: Kaynaklar arasında tanım farkları vardır. Örneğin bir siyasi parti raporunda 2025 yıl sonu stoku 565 milyar dolar olarak verilmişken TCMB'nin 2026 1Ç ve 2Ç açıklamaları (518,5 → 539,0) bunun 520 milyar dolar civarında olduğuna işaret eder; bu raporda TCMB serisi esas alınmıştır. Faiz ödemeleri için 2021–2025 verileri Hazine/TCMB ödemeler dengesi ikincil gelir kalemleriyle tutarlıdır.
03Osmanlı Dış Borçlanması: İlk Kredi'den Moratoryuma (1854–1881)
Osmanlı Devleti, 1850'lere kadar dış borçlanmadan kaçınmıştı; Sultan Abdülmecid'in 1852'de onayladığı bir Fransız kredisi Bâb-ı Âli'nin direnciyle iptal edilmişti. Kırım Savaşı (1853–56) bu çekingenliği ortadan kaldırdı. 24 Ağustos 1854'te Londra'da Palmer & Co. ve Paris'te Goldschmidt aracılığıyla 3 milyon sterlinlik ilk tahvil, Mısır vergisi teminatıyla %6 kupon ve %80 ihraç fiyatıyla satıldı. Bu ilk işlemin yapısı, sonraki yirmi yılın kaderini özetler: nominal 3 milyon, ele geçen 2,3 milyon, ödenecek faiz nominal üzerinden.
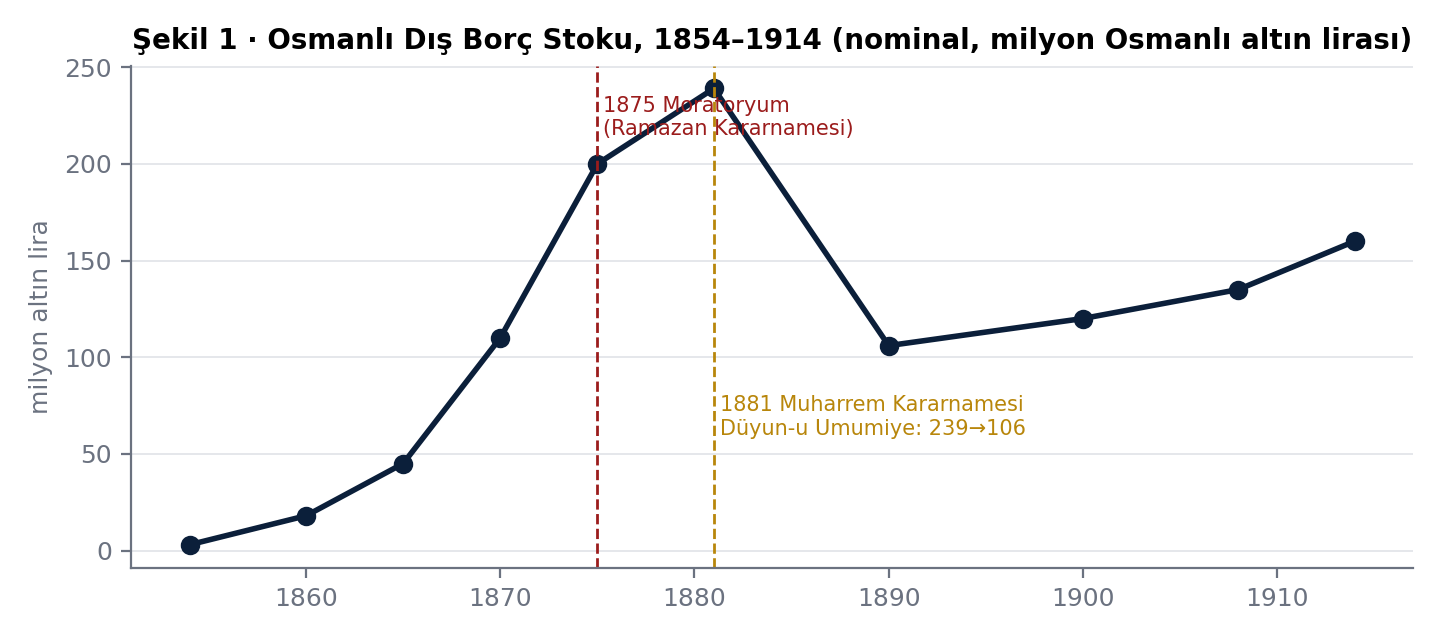
Kaynak: Blaisdell (1929), Pamuk (2007), VMA derlemesi. Nominal stok; 1881 sonrası Düyun-u Umumiye tarafından tanınan konsolide tutar.
3.1 Yıllara Göre Osmanlı Dış Kredileri, 1854–1875
| Yıl | Kredi / ihraç | Nominal (mn £) | İhraç fiyatı | Net ele geçen (mn £) | Kupon | Teminat / amaç |
|---|
| 1854 | Palmer–Goldschmidt | 3,0 | 80 | 2,3 | %6 | Mısır vergisi; Kırım Savaşı |
| 1855 | Rothschild (İngiliz-Fransız garantili) | 5,0 | 102,6 | 5,1 | %4 | Mısır vergisi + İzmir/Suriye gümrükleri |
| 1858 | Dent, Palmer | 5,0 | 76 | 3,8 | %6 | İstanbul gümrükleri; kaime tasfiyesi |
| 1860 | Mirès (Paris) | 2,0 | 53,75 | 1,1 | %6 | Başarısız ihraç; skandal |
| 1862 | Osmanlı Bankası | 8,0 | 68 | 5,4 | %6 | Tütün, tuz, damga; kaime imhası |
| 1863 | Osmanlı Bankası | 8,0 | 71 | 5,7 | %6 | Genel gelirler |
| 1865 | Genel Borç (Düyun-u Umumiye tahvili) | 36,4 | 50 | 18,2 | %5 | İç borç konsolidasyonu |
| 1865 | Osmanlı Bankası | 6,0 | 66 | 4,0 | %6 | Bütçe açığı |
| 1869 | Comptoir d'Escompte | 22,2 | 54 | 12,0 | %6 | Bütçe açığı |
| 1870 | Rumeli Demiryolları (Hirsch) | 31,7 | 32,1 | 10,2 | %3 | Demiryolu; lotarya tahvili |
| 1871 | Osmanlı Bankası | 5,7 | 73 | 4,2 | %6 | Mısır vergisi |
| 1872 | Hazine bonoları konsolidasyonu | 11,1 | 98,5 | 10,9 | %9 | Kısa vadeli borç çevirme |
| 1873 | Osmanlı Bankası / Crédit Mobilier | 27,8 | 54 | 15,0 | %6 | Bütçe açığı |
| 1874 | Genel Borç | 40,0 | 43,5 | 17,4 | %5 | Faiz ödemesi için borçlanma |
| Toplam 1854–1874 (yaklaşık) | ≈ 212 | ort. ≈ 60 | ≈ 116 | ort. %5,6 | Nominalin %45'i kağıt üzerinde kayıp |
Kaynak: Blaisdell, European Financial Control in the Ottoman Empire (1929); Kıray, Osmanlı'da Ekonomik Yapı ve Dış Borçlar (1993); Pamuk (2007). Sterlin cinsinden; farklı kaynaklarda net tutarlar ±%10 değişir.
3.2 Maliyet Analizi: Nominal %5,6 — Efektif %10'un Üzeri
Kredilerin ağırlıklı ortalama ihraç fiyatı nominalin %60'ı civarındaydı. Bu, %6 kuponlu bir tahvilin ele geçen para üzerinden efektif faizinin %10'a yaklaşması demektir; amortisman ve komisyonlar eklendiğinde efektif maliyet %11–12'ye ulaşıyordu. 1874'e gelindiğinde yıllık borç servisi (faiz + amortisman) yaklaşık 14 milyon sterlin ile devlet gelirlerinin (yaklaşık 22–25 milyon sterlin) %55–60'ına ulaşmıştı. 1874 kredisinin açıkça "faiz ödemek için" alınması, borcu borçla ödeme mekanizmasının resmen kurumsallaştığı andır.
3.3 6 Ekim 1875: Ramazan Kararnamesi
Sadrazam Mahmud Nedim Paşa'nın kararnamesiyle Osmanlı Devleti, beş yıl süreyle faiz ve amortisman ödemelerinin yarısını nakit, yarısını %5 faizli yeni tahville ödeyeceğini ilan etti. Bir yıl içinde nakit ödemeler de durdu; 1876'da fiilî temerrüt gerçekleşti. Balkan isyanları, 1877–78 Osmanlı-Rus Savaşı ve Berlin Antlaşması'yla toprak kayıpları, borcun teminatı olan gelir kaynaklarını da daralttı.
Kırılma noktasının anatomisi: 1875 moratoryumu bir "ödeme isteksizliği" değil, matematiksel bir sonuçtu. Borç servisi / gelir oranı %50'yi aştığında, faizi yeni borçla ödemek stoku her yıl yaklaşık %8–10 büyütür; ihraç iskontosu nedeniyle her 100 birim faiz için 160–180 birim yeni nominal borç yaratılır. Bu geometrik büyüme, piyasa erişimi kapanır kapanmaz temerrüde dönüşür.
04Düyun-u Umumiye: Malî Egemenliğin Kaybı ve Maliyeti (1881–1923)
4.1 Muharrem Kararnamesi (20 Aralık 1881)
Alacaklı temsilcileriyle (İngiltere, Fransa, Almanya, Avusturya-Macaristan, İtalya, Hollanda ve Osmanlı Bankası ile Galata bankerleri) yürütülen müzakereler sonucunda toplam 239 milyon Osmanlı altın lirası nominal borç ve 53 milyon lira birikmiş faiz, 106,4 milyon lira konsolide borca indirildi; faiz oranları %1–4'e çekildi. Karşılığında Düyun-u Umumiye-i Osmaniye İdaresi kuruldu ve şu gelirler doğrudan idareye devredildi: tuz tekeli, tütün tekeli (Reji), ipek öşrü, balık avı resmi, damga resmi ve alkollü içki resmi ("altı dolaylı vergi") ile Doğu Rumeli vergisi, Kıbrıs gelir fazlası ve gümrük artışları.
| Kalem | Tutar (mn altın lira) | Açıklama |
|---|
| 1881 öncesi nominal borç | 239,0 | 1854–1874 kredileri + 1875 yeni tahvilleri |
| Birikmiş ödenmemiş faiz | 53,0 | 1875–1881 |
| Muharrem Kararnamesi konsolide borç | 106,4 | %55'in üzerinde nominal indirim (haircut) |
| İdareye devredilen yıllık gelir (1882) | ≈ 2,5 | 1912'de ≈ 3,5 mn liraya ulaştı |
| 1882–1914 arasında idare tarafından tahsil edilen toplam | ≈ 95 | Faiz + amortisman + idare masrafı |
| 1886–1914 yeni borçlanma (Düyun-u Umumiye kefaletiyle) | ≈ 160 | Bağdat Demiryolu, Hicaz, donanma, 1908–14 açıkları |
| 1914 dış borç stoku (savaş öncesi) | ≈ 160 | Yeni krediler eski borçtan büyük |
Kaynak: Blaisdell (1929); Düyun-u Umumiye yıllık raporları; Pamuk (2007). Nominal altın lira.
4.2 İdarenin Büyüklüğü
Düyun-u Umumiye, 1912'de 5.000'i aşan personeli ile Osmanlı Maliye Nezareti'nden daha büyük bir teşkilata sahipti; ipek üretimini, tuz üretimini ve tütün ekimini doğrudan yönetiyor, kendi tahsildar ve kolluk kadrosunu istihdam ediyordu. İdare, alacaklıların gözünde "güvenilir" olduğundan Osmanlı Devleti'nin 1886'dan sonra yeniden borçlanabilmesini sağladı — ancak bu krediler de idarenin kefaleti ve teminatıyla alındı. Sonuç paradoksaldır: 1881'de 106 milyon liraya indirilen borç, 1914'te yeniden 160 milyon liranın üzerine çıktı. Haircut, davranışı değiştirmediği için, döngüyü sadece yeniden başlattı.
4.3 Egemenlik Maliyeti — Rakamla İfade Edilemeyen Kalem
- Vergi egemenliği: Devlet gelirlerinin %20–30'u otuz iki yıl boyunca yabancı bir idare tarafından tahsil edildi.
- Sanayi politikası: Reji tekeli, yerli tütün sanayisini ve köylü üreticiyi alacaklı çıkarı lehine düzenledi; Reji kolcuları ile köylüler arasındaki çatışmalarda yaklaşık 20.000 kişinin öldüğü tahmin edilir.
- Gümrük politikası: Gümrük oranlarının artırılması (%8 → %11 → %15) alacaklıların onayına bağlandı; ticaret politikası fiilen dışa devredildi.
- Dış politika: Bağdat Demiryolu ve donanma kredileri, Almanya ve İngiltere'ye siyasî bağımlılığın finansal aracı oldu.
Yatırım bankası perspektifi: Düyun-u Umumiye, modern terimlerle bir "gelir teminatlı yeniden yapılandırma ve emanet hesabı (escrow)" düzenlemesiydi. Alacaklı açısından mükemmel bir yapıydı: %55 haircut'a rağmen 1882–1914 arasında toplam tahsilat, konsolide borcun neredeyse tamamını karşıladı. Borçlu açısından ise tahsilatın maliyeti, kâğıt üzerindeki faizin çok üstündeydi: devlet, kendi vergi tabanının en likit kısmını otuz yıl kiralamış oldu.
05Lozan'dan Son Taksite: Cumhuriyet'in Osmanlı Borcunu Tasfiyesi (1923–1954)
5.1 Lozan Antlaşması (24 Temmuz 1923), Madde 46–57
Lozan'da Türk heyeti, Osmanlı borcunun Osmanlı topraklarından ayrılan devletler arasında gelir esasına göre paylaştırılmasını sağladı — bu, İsmet Paşa'nın en zorlu müzakere başlıklarından biriydi. 1912 (Balkan Savaşı) öncesi ve sonrası borçlar ayrı ayrı paylaştırıldı. Sonuç:
| Devlet | Pay (%) | Nominal (mn altın lira) | Not |
|---|
| Türkiye Cumhuriyeti | 62–67 | ≈ 84,6 anapara + faiz ile ≈ 107 | 1912 öncesi borcun %62'si, sonrasının %67'si |
| Yunanistan | ≈ 10 | ≈ 12 | |
| Suriye–Lübnan (Fransız mandası) | ≈ 8 | ≈ 11 | |
| Irak (İngiliz mandası) | ≈ 5 | ≈ 7 | |
| Filistin, Bulgaristan, Yugoslavya, Arnavutluk, Hicaz, İtalya, Necd, Yemen vd. | ≈ 10 | ≈ 13 | Yugoslavya ve Bulgaristan payları ayrıca ödendi |
| Toplam paylaştırılan | 100 | ≈ 130 | 1914 stoku + savaş dönemi kısmî birikimler |
Kaynak: Lozan Antlaşması, Kısım II; 1925 Paris Borç Konferansı tutanakları; Maliye Bakanlığı Osmanlı Borçları Tasfiye Dosyası. Farklı kaynaklar pay ve tutarlarda küçük sapmalar gösterir.
5.2 1928 Paris Anlaşması ve 1933 Yeniden Yapılandırması
13 Haziran 1928'de Paris'te alacaklılarla varılan anlaşmayla Türkiye'nin payı yıllık 2 milyon altın lira taksitle ödenecek şekilde düzenlendi. 1929 Büyük Buhranı ve altın standardının çöküşü ödemeleri sürdürülemez hale getirdi; Türkiye 1930'da ödemeleri askıya aldı. 22 Nisan 1933 Paris Anlaşması ile borç 8 milyon altın liradan 962 milyon Fransız frangına dönüştürüldü (nominal ve faiz oranı düşürüldü), vade 1952'ye uzatıldı. Fransız frangının 1936 ve 1938 devalüasyonları borcun reel yükünü daha da hafifletti; 1944'te kalan borç 8 milyon Türk lirasına indirildi.
5.3 Yıllara Göre Cumhuriyet'in Osmanlı Borcu Ödemeleri
| Dönem | Ödeme rejimi | Yıllık ortalama | Dönem toplamı | Not |
|---|
| 1923–1928 | Müzakere — ödeme yok | — | — | Faiz birikimi tartışmalı |
| 1929–1930 | 1928 anlaşması, altın lira | ≈ 2,0 mn altın lira | ≈ 3,5 mn altın lira | 1930'da askıya alındı |
| 1933–1939 | 1933 anlaşması, Fransız frangı | ≈ 45 mn FF | ≈ 300 mn FF | Frank devalüasyonlarıyla reel yük azaldı |
| 1940–1944 | Savaş; kısmî ödeme | değişken | ≈ 150 mn FF | Kalan 8 mn TL'ye indirildi |
| 1945–1954 | Türk lirası taksitleri | ≈ 0,8 mn TL | ≈ 8 mn TL | 25 Mayıs 1954: son taksit |
Sonuç: Cumhuriyet, Lozan'da üstlendiği yaklaşık 107 milyon altın liralık nominal borcu, çeşitli para birimi dönüşümleri ve alacaklıların kabul ettiği indirimler sayesinde bugünkü değeriyle nominalin küçük bir kesrini ödeyerek kapatmıştır. Bu başarı iki unsura dayanır: (i) 1923–1933 arasında yeni dış borç alınmaması — dolayısıyla "borcu borçla ödeme" refleksinin bilinçli olarak reddedilmesi; (ii) küresel para düzensizliğinin (altın standardının çöküşü, frank devalüasyonu) borçlu lehine kullanılması. Cumhuriyet'in ilk otuz yılı, dış borç tarihindeki tek "net indirgeme" dönemidir.
06Cumhuriyet Dönemi Dış Borçlanması: Yıllara Göre Stok ve Faiz (1950–2002)
Osmanlı borcunun son taksitinden sadece dört yıl sonra, 1958'de Türkiye Cumhuriyeti kendi dış borçları için ilk erteleme ve istikrar programını imzaladı (OECD/IMF konsorsiyumu, 4 Ağustos 1958 devalüasyonu). 1950'lerin Marshall yardımı ve ithal ikameci sanayileşmenin döviz açığı, 1970'lerin petrol şokları ve Dövize Çevrilebilir Mevduat (DÇM) uygulaması, 1980'lerin dışa açılma programı ve 1990'ların kamu açıklarının iç borçla finansmanı, dış borç stokunu aşağıdaki tabloda görüldüğü gibi kademeli olarak büyütmüştür.
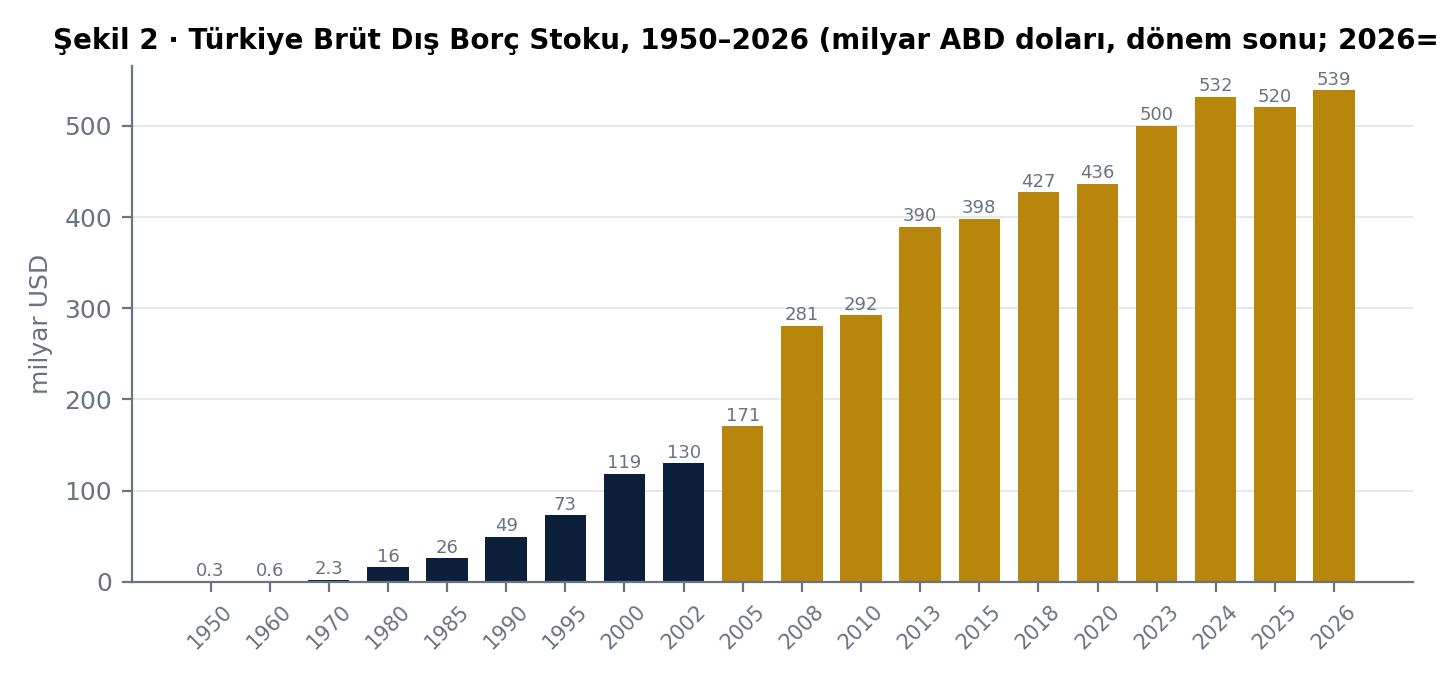
Kaynak: Dünya Bankası IDS; Hazine ve Maliye Bakanlığı; TCMB. 1950–1970 değerleri IDS ve DPT verilerinden derlenmiştir. Lacivert: 2002 ve öncesi; altın: 2003 ve sonrası. 2024 değeri yaklaşıktır; 2025 yıl sonu TCMB 2026 1Ç düzeltmesinden türetilmiştir.
| Yıl | Brüt dış borç stoku (mlr $) | Kamu payı (%) | Dış faiz ödemesi (mlr $) | Dış borç / GSYH (%) | Dönem olayı |
|---|
| 1950 | 0,28 | ≈95 | 0,01 | ≈4 | Marshall Planı kredileri |
| 1958 | 0,90 | ≈95 | 0,03 | ≈10 | İlk borç ertelemesi; %69 devalüasyon |
| 1960 | 0,56 | ≈95 | 0,02 | ≈8 | Konsolidasyon |
| 1970 | 2,3 | ≈90 | 0,08 | ≈13 | Devalüasyon; DÇM başlangıcı |
| 1975 | 4,3 | ≈80 | 0,2 | ≈10 | Petrol şoku; kısa vadeli borç patlaması |
| 1978 | 14,9 | ≈70 | 0,7 | ≈22 | Ödeme güçlüğü; ikinci erteleme (1978–80) |
| 1980 | 16,2 | ≈75 | 1,1 | 27 | 24 Ocak Kararları; %33 devalüasyon |
| 1985 | 25,7 | ≈80 | 2,1 | 37 | İhracata dayalı büyüme |
| 1990 | 49,4 | ≈70 | 3,3 | 32 | Sermaye hareketleri serbestleşti (1989) |
| 1994 | 65,6 | ≈65 | 3,9 | 50 | 5 Nisan krizi; kısa vadeli borç çıkışı |
| 1995 | 73,3 | ≈60 | 4,3 | 43 | |
| 2000 | 118,6 | ≈50 | 6,3 | 44 | Kur çapası programı; Kasım 2000 krizi |
| 2001 | 113,6 | ≈55 | 7,1 | 58 | Şubat 2001; IMF 19. Stand-by |
| 2002 | 130,3 | ≈55 | 6,0 | 56 | Güçlü Ekonomiye Geçiş Programı |
Kaynak: Dünya Bankası IDS (DT.DOD.DECT.CD, DT.INT.DECT.CD), Hazine Kamu Borç Yönetimi Raporları. 1980 öncesi faiz değerleri tahminîdir. Kamu payı TCMB/Hazine tanımıyla merkezî yönetim + KİT + yerel yönetim + TCMB'dir.
6.1 Üç Erteleme, Üç Ders
- 1958: İthal ikamesi + sabit kur + ticari kısa vadeli borç → döviz kıtlığı. Ders: dış borç, ihracat kapasitesi büyümeden büyütülemez.
- 1978–80: DÇM ile bankalar aracılığıyla üstlenilen kısa vadeli döviz borcu, kur sabit tutulunca Hazine'ye devroldu. Ders: özel sektörün döviz borcu kriz anında kamulaşır — bugünkü 318 milyar dolarlık özel sektör dış borcu için en önemli tarihsel uyarı budur.
- 2001: İç borcun faiz yükü vergi gelirlerini aştı (2001'de toplanan 100 lira verginin 103 lirası faize gitti). Ders: borcu borçla ödeme sürdürülebilirlik sınırı, faiz/vergi oranı %100'e yaklaştığında piyasa tarafından zorla kapatılır.
07Güncel Dönem: Stok, Faiz ve Borç Servisi (2002–2026)
2002 sonrası dönem, dış borç stokunun 130 milyar dolardan 539 milyar dolara çıktığı, ancak GSYH'nin daha hızlı büyümesi sayesinde dış borç/GSYH oranının %56'dan %32'ye gerilediği çift yönlü bir dönemdir. Bu dönemin belirleyici özelliği, borçlanmanın kamudan özel sektöre ve uzun vadeden kısa vadeye kaymasıdır.
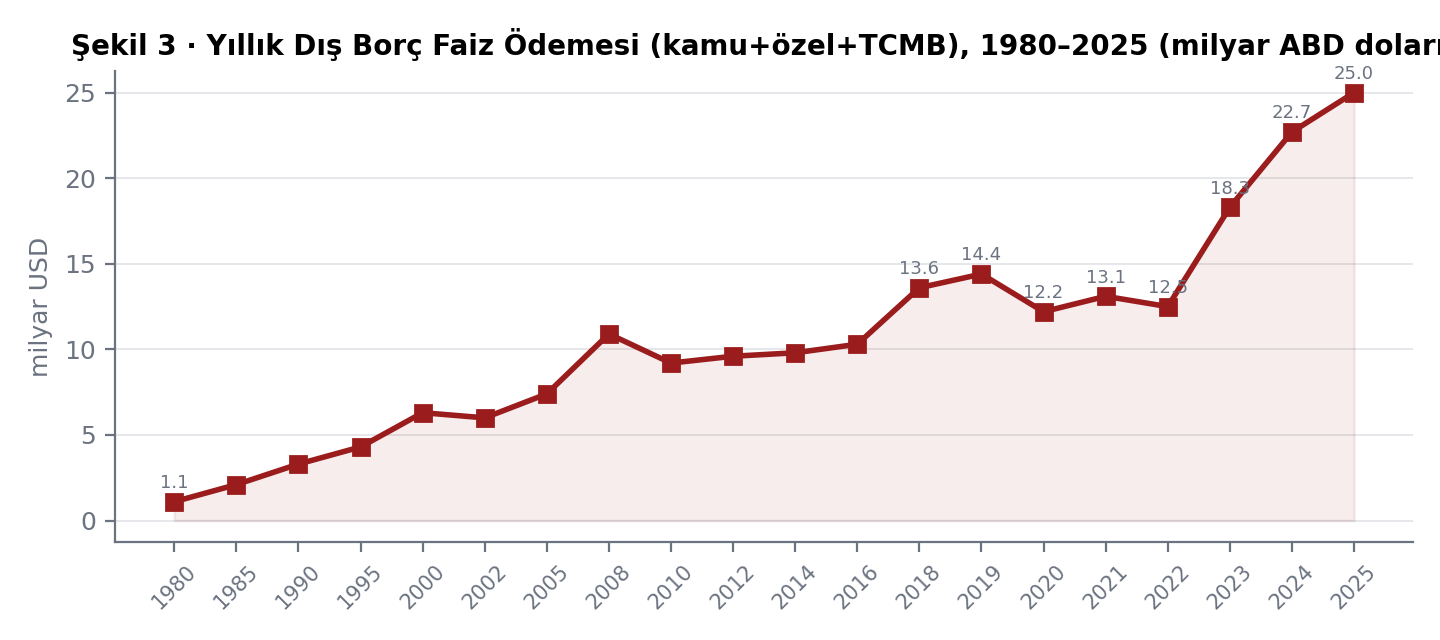
Kaynak: Dünya Bankası IDS; Hazine/TCMB ödemeler dengesi (yatırım geliri, faiz); CHP TBMM Grubu Ekonomi Raporu (Şubat 2026) 2021–2025 değerleri için. 2003–2025 kümülatif: 274,6 milyar $ (121 mlr $ kamu+TCMB, 154 mlr $ özel sektör).
| Yıl | Brüt dış borç (mlr $) | Kamu (mlr $) | Özel (mlr $) | Kısa vade payı (%) | Dış faiz ödemesi (mlr $) | Dış borç / GSYH (%) |
|---|
| 2002 | 130,3 | 64,5 | 43,1 | 12,7 | 6,0 | 56 |
| 2005 | 170,8 | 70,4 | 84,8 | 22,4 | 7,4 | 34 |
| 2008 | 281,1 | 78,3 | 188,3 | 18,7 | 10,9 | 37 |
| 2010 | 292,5 | 89,1 | 191,3 | 26,5 | 9,2 | 37 |
| 2013 | 389,5 | 115,9 | 267,7 | 33,7 | 9,7 | 41 |
| 2015 | 398,0 | 113,3 | 282,3 | 25,5 | 10,0 | 46 |
| 2018 | 427,2 | 140,6 | 280,4 | 27,5 | 13,6 | 56 |
| 2020 | 436,3 | 171,4 | 243,6 | 31,7 | 12,2 | 60 |
| 2021 | 441,4 | 183,2 | 237,0 | 27,6 | 13,1 | 54 |
| 2022 | 459,0 | 195,8 | 238,0 | 33,5 | 12,5 | 51 |
| 2023 | 499,9 | 203,9 | 263,6 | 34,0 | 18,3 | 45 |
| 2024 | ≈532 | ≈200 | ≈305 | ≈32 | 22,7 | ≈40 |
| 2025 | ≈520,5 | ≈198,8 | ≈296,8 | ≈32 | 25,0 | ≈35 |
| 2026 1Ç | 518,5 | 192,2 | 302,1 | 32,1 | — | ≈32 |
| 2026 2Ç | 539,0 | 197,9 | 318,0 | 31,7 | — | 31,8 (bekl.) |
Kaynak: TCMB Türkiye Dış Borç İstatistikleri (2026 2Ç); Hazine ve Maliye Bakanlığı; Dünya Bankası IDS. Kamu + özel + TCMB toplamı stoku verir (TCMB 2026 2Ç: 23,1 mlr $). "≈" ile işaretli değerler tahminîdir. 2026 2Ç kısa vadeli: 170,7; uzun vadeli: 368,2 mlr $.
7.1 2026 II. Çeyrek Yapısal Profil
%48,9ABD doları cinsinden
%28,8Euro cinsinden
%12,2Türk lirası cinsinden
%46,2Krediler (enstrüman)
%19,5Borç senetleri
Stokun %78'i yabancı para cinsindendir; bu, kurdaki her %10'luk değer kaybının TL cinsinden borç yükünü yaklaşık %7,8 artırdığı anlamına gelir. Kamu dış borcu bir çeyrekte %3,3 artarak 197,9 milyar dolara, özel sektör borcu %4,2 artarak 318 milyar dolara yükselmiştir; TCMB'nin dış yükümlülükleri (ağırlıklı yurt dışı yerleşik mevduatları) 23,1 milyar dolara gerilemiştir.
7.2 Borç Servisi: Yıllık 221 Milyar Dolarlık Çevirme İhtiyacı
TCMB'nin kalan vadeye göre kısa vadeli dış borç verisine göre 2025 yılı içinde vadesi gelen dış yükümlülüklerin toplamı 221,3 milyar dolardı: 141,3 milyar doları özel sektör, 34,8 milyar doları TCMB, 6,4 milyar doları genel hükümet (Eurobond itfaları), kalanı bankalar ve KİT'ler. Cari açık eklendiğinde yıllık dış finansman ihtiyacı 250 milyar doları aşmaktadır. Bu tutar, 2026 2Ç stokunun %41'idir: Türkiye her yıl toplam dış borcunun beşte ikisini yeniden borçlanarak çevirmektedir.
Kritik gözlem: Yıllık faiz ödemesi 2017'de 15,6 milyar dolar (bütçe toplam faizi) iken dış borç faizi 2025'te 25 milyar dolara ulaştı. Stok 2017–2025 arasında %20 arttı; dış faiz %90 arttı. Faizin stoktan dört kat hızlı büyümesi, iki nedene bağlıdır: küresel faizlerin yükselmesi ve Türkiye'nin risk primi / kredi notu maliyetinin (CDS 2022'de 700 baz puanı aştı) ülke marjına yansıması. Başka bir deyişle, borcu borçla çevirmenin maliyeti son üç yılda yapısal olarak yeniden fiyatlanmıştır.
08Borcu Borç ile Ödemenin Matematiği: Yeniden Finansman Döngüsünün Anatomisi
Bu bölüm, raporun başlığındaki soruya nicel bir çerçeve sunar. "Borcu borçla ödemek" — yani vadesi gelen anapara ve faizi yeni borçlanmayla karşılamak — kendi başına kusurlu bir uygulama değildir; her devlet ve her büyük şirket borcunu çevirir. Sorun, üç koşulun aynı anda gerçekleşmesiyle başlar: (i) faiz oranı (r), nominal büyüme hızından (g) yüksek; (ii) faiz dışı denge, r–g farkını kapatmaya yetmiyor; (iii) yeni borçlanmanın vadesi, eskisinden kısa. Osmanlı 1870'lerde ve Türkiye 1990'larda bu üç koşulu aynı anda yaşamıştır.
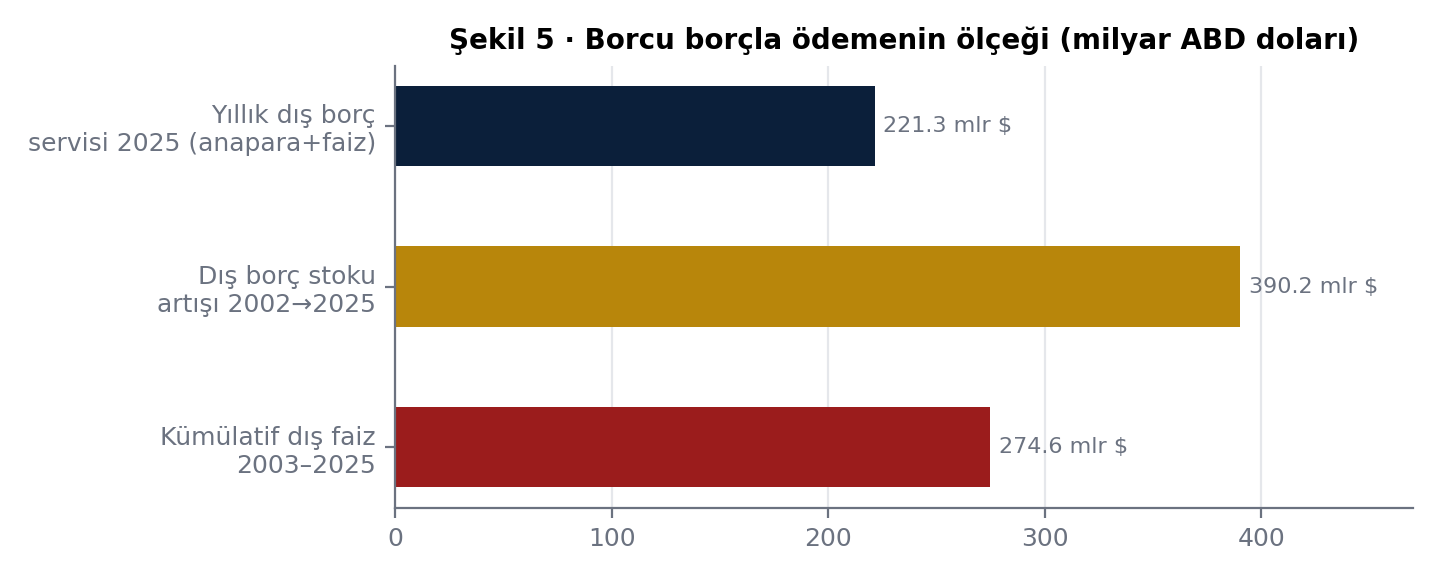
Kaynak: VMA hesaplaması; TCMB, Hazine, CHP TBMM Grubu Ekonomi Raporu (Şubat 2026). Stok artışı: 130,3 → 520,5 mlr $.
8.1 Temel Denklem
Δ(Borç/GSYH) = (r – g) × (Borç/GSYH) – Faiz Dışı Fazla/GSYH
r = dış borcun efektif dolar faizi; g = dolar cinsinden nominal GSYH büyümesi. r > g olduğunda, faiz dışı fazla üretilmezse borç oranı otomatik olarak büyür. Türkiye'de 2018–2023 döneminde r ≈ %4,5–6, dolar cinsi g ≈ %1–3 (kur kayıpları nedeniyle) idi; oranın %41'den %60'a çıkması bu denklemin doğrudan sonucudur. 2024–2026'da dolar cinsi GSYH büyümesi (reel değerlenme ile) r'nin üzerine çıkınca oran %60'tan %32'ye geriledi.
8.2 Osmanlı Vakasının Sayısallaştırılması
| Parametre | 1854–1874 Osmanlı | 1990–2001 Türkiye | 2018–2023 Türkiye | 2024–2026 Türkiye |
|---|
| Efektif borçlanma maliyeti (r) | %10–12 (altın) | %8–10 ($) / %90+ (TL iç) | %5–7 ($) | %6–8 ($) |
| Gelir büyümesi (g, aynı para) | %2–3 | %3–4 ($) | %0–2 ($) | %8–12 ($, reel değerlenme) |
| r – g | +8–9 puan | +5 puan | +4–5 puan | –2 ila –4 puan |
| Faiz / devlet geliri | %55–60 (1874) | %77–103 (2000–01, toplam faiz/vergi) | %9–11 (bütçe) | %11–15 (bütçe) |
| Ortalama vade | Kısalıyor (1872 bonolar %9) | Kısalıyor (iç borç < 1 yıl) | Kısalıyor (kısa vade payı %34) | Yatay (%32) |
| Sonuç | 1875 moratoryum | 2001 kriz + IMF | 2021–23 kur şoku | Kırılgan istikrar |
8.3 Faizin Faizi: 2002'den Bugüne Alternatif Senaryo
2003–2025 döneminde ödenen 274,6 milyar dolarlık dış faizin, aynı dönemde ödenmeyip anapara azaltımında kullanıldığı varsayımsal senaryoda: 2002 stoku olan 130,3 milyar doların tamamı 2013'e kadar kapatılabilir, 2025'e kadar da 144 milyar dolarlık net alacaklı pozisyonu oluşturulabilirdi. Bu hesap gerçekçi değildir (faiz, borç almanın bedelidir), ancak ölçeği gösterir: Türkiye, 23 yılda faiz olarak, Türkiye Varlık Fonu'nun portföy değerinin (yaklaşık 320 milyar dolar, 2024) neredeyse tamamı kadar tutarı yurt dışına transfer etmiştir.
Daha gerçekçi ölçüt, fırsat maliyetidir: 2023–2025'te ödenen 66 milyar dolarlık dış faiz, aynı üç yılda Türkiye'ye gelen net doğrudan yabancı yatırımın (yaklaşık 30 milyar dolar) iki katından fazladır. Ülke, sermaye çekmek için ödediğinden fazlasını sermayeyi tutmak için ödemektedir.
8.4 Vade Kısalması: Sessiz Kırılma Sinyali
Tarihsel olarak her kırılmanın öncüsü stok büyüklüğü değil vade yapısı olmuştur. Osmanlı'da 1872 Hazine bonoları (%9 faiz, kısa vade), Türkiye'de 1977–78 DÇM'ler ve 1994 ile 2000–01 öncesi kısa vadeli sermaye girişleri kırılmaya işaret etmiştir. 2026 2Ç'de kısa vadeli dış borç 170,7 milyar dolar (stokun %31,7'si); kalan vadeye göre 12 ay içinde vadesi gelen yükümlülük ise 220 milyar doların üzerindedir. TCMB brüt rezervlerinin (2026 ortası ≈ 180 milyar dolar civarı, swap hariç net rezerv daha düşük) bu tutarı tam karşılamadığı dikkate alındığında, çevirme kapasitesi tamamen piyasa erişiminin sürekliliğine bağlıdır. 1875'te de, 2001'de de tam olarak kapanan şey bu erişimdi.
09Akıbet: Tarihsel Kırılma Noktaları ve Günümüz İçin Dersler
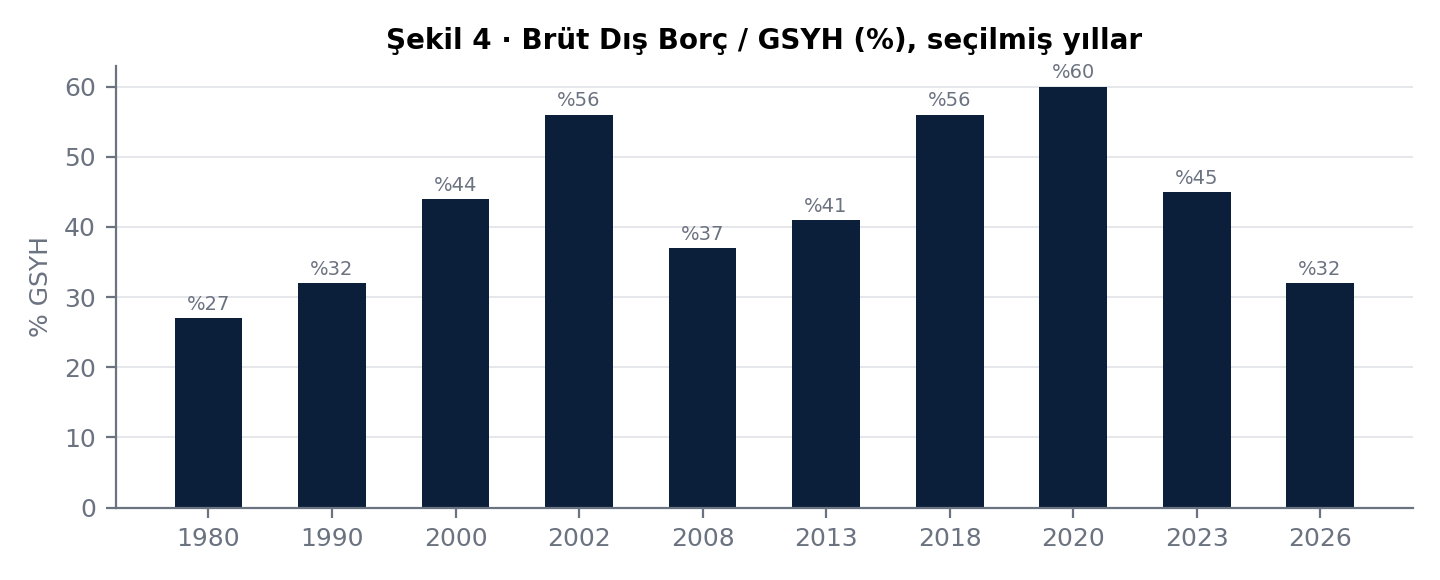
Kaynak: Dünya Bankası, TCMB, Hazine; VMA hesaplaması. 2026 değeri Hazine ve Maliye Bakanlığı 2Ç beklentisidir.
9.1 Beş Kırılma, Tek Mekanizma
| Kırılma | Tetikleyici | Ön sinyal | Akıbet | Maliyet |
|---|
| 1875 Osmanlı moratoryumu | Faiz/gelir > %55; kuraklık ve Balkan isyanları | 1872–74 kısa vadeli bonolar, %9 faiz | 1881 Düyun-u Umumiye; 42 yıl malî vesayet | Vergi egemenliğinin %25–30'u; %55 haircut'a rağmen 1914'te borç yeniden büyüdü |
| 1958 Türkiye ertelemesi | Döviz kıtlığı; sabit kur; ticari borç | Kısa vadeli ithalat kredileri birikimi | %69 devalüasyon; OECD konsorsiyumu; 27 Mayıs'a giden süreç | 400 mn $ erteleme; siyasi istikrarsızlık |
| 1978–80 DÇM krizi | Özel bankaların döviz borcu kamulaştı; petrol şoku | DÇM stoku 1977'de 2,3 mlr $ | 24 Ocak; 12 Eylül; %33 devalüasyon | "70 sente muhtaç" dönemi; 3 yıl büyüme kaybı |
| 2001 Şubat krizi | Faiz/vergi %103; bankacılık sistemi çöktü | 1999–2000 kısa vadeli sermaye girişi; kur çapası | IMF 19. Stand-by; 47 mlr $ banka kurtarma | GSYH %5,7 daraldı; 21 banka Fon'a devredildi |
| 2018–23 Kur şoku | r > g; negatif reel faiz; rezerv erimesi | 2013–18 özel sektör döviz borcu; kısa vade payı %34 | TL 3,8 → 30 /$; KKM ile 3,5 trilyon TL kamu maliyeti | Dış faiz 12,5 → 25 mlr $; CDS 700 bp; kredi notu B– |
9.2 Ortak Örüntü
- Dış borç, üretken sermaye yerine cari harcamayı veya kur savunmasını finanse ettiğinde r – g pozitifleşir. Osmanlı'da 1854–74 kredilerinin %60'ından fazlası bütçe açığı ve önceki faize gitti; demiryolu gibi üretken yatırıma giden pay %15'i geçmedi.
- Vade kısalması, temerrütten ortalama 3 yıl önce görünür olur. Bu, günümüz için en değerli erken uyarı göstergesidir.
- Özel sektörün döviz borcu, kriz anında kamu borcuna dönüşür (1978 DÇM, 2001 bankalar, 2021–23 KKM). Bugünkü 318 milyar dolarlık özel sektör dış borcu, kamu bilançosunun "koşullu yükümlülüğü" olarak okunmalıdır.
- Haircut, davranış değişmeden döngüyü kırmaz. 1881'de %55 indirilen borç 1914'te eski seviyesini aştı. 2001 sonrası Türkiye de 2008'e kadar disiplinli kaldı, sonra döngüye geri döndü.
Bugünkü konumun dürüst tespiti: Türkiye 2026 ortasında stok/GSYH açısından son 15 yılın en iyi, faiz maliyeti açısından tarihinin en kötü noktasındadır. İki gösterge aynı anda doğrudur ve aralarındaki gerilim, politikanın önümüzdeki 24 ayda hangi yöne evrileceğini belirleyecektir. Rezerv birikimi ve reel değerlenme oranı düşürmüş; ancak faiz maliyeti, ülke risk priminin kalıcı olarak düşmesi (kredi notunun yatırım yapılabilir seviyeye dönmesi) sağlanmadan normalleşmeyecektir.
10Stratejik Seçenekler ve Türkiye Varlık Fonu'nun Rolü
Bu bölüm, tarihsel analizin politika yapıcı için türettiği seçenekleri sıralar. Value Masters Academy bir politika kurumu değildir; aşağıdaki seçenekler yatırım bankası disipliniyle "bilanço yönetimi" perspektifinden sunulmuştur ve nihai değerlendirme karar vericiye aittir.
10.1 Dört Kaldıraç
| Kaldıraç | Mekanizma | Tarihsel emsal | Etkinin ölçeği | Risk |
|---|
| 1. Risk primi düşürme | Kredi notunun BB+ → BBB– seviyesine çıkması, yeni borçlanma marjını 150–250 bp düşürür | 2005–2012 Türkiye; 2013 yatırım yapılabilir not | 221 mlr $ yıllık çevirme üzerinden 3–5 mlr $/yıl faiz tasarrufu | Program disiplininden sapma halinde kazanım hızla kaybolur |
| 2. Vade uzatma ve para birimi yönetimi | Kısa vade payını %32'den %25'e çekmek; TL cinsi dış borç payını %12'den %20'ye çıkarmak | 2004–2007 Hazine vade uzatma programı | 12 ay içinde vadesi gelen tutarı 40–50 mlr $ azaltır | Uzun vade, kısa vadeden pahalıdır; geçiş maliyeti vardır |
| 3. Varlık tarafından borç azaltma (TVF) | TVF portföyündeki (≈ 320 mlr $) getirisi düşük varlıkların kısmî halka arzı / stratejik ortaklığıyla elde edilen döviz gelirinin doğrudan dış borç itfasında kullanılması | Yok — Türkiye'de ilk kez uygulanır; emsal: Singapur Temasek, Malezya Khazanah borç-varlık takasları | Her 10 mlr $ itfa ≈ 0,6–0,8 mlr $/yıl faiz tasarrufu; %7 ağırlıklı maliyetle 10 yılda 6–8 mlr $ | Varlık satış fiyatlaması; siyasi algı; stratejik varlıkların kontrolü |
| 4. Faiz dışı fazla ve cari denge | Cari açığın %1 GSYH altına indirilmesi, yıllık dış finansman ihtiyacını 30–35 mlr $ azaltır | 2001–2004 %6,5 faiz dışı fazla programı | Çevirme bağımlılığının yapısal olarak kırılması | Büyüme kaybı; siyasi maliyet |
10.2 Türkiye Varlık Fonu İçin Özel Değerlendirme
TVF, kamunun bilançosunun varlık tarafını temsil eden tek konsolide kurumdur. Dış borç yönetimi ise bilançonun yükümlülük tarafıdır ve Hazine'ye aittir. Tarihsel analiz, bu iki tarafın ayrı yönetilmesinin, Osmanlı'da olduğu gibi, alacaklılara "gelir teminatı" verilmesine yol açtığını gösterir — Düyun-u Umumiye, özünde devletin varlıklarının (tekel gelirlerinin) alacaklılar tarafından yönetilmesiydi. Bugün TVF'nin varlığı, bu tarihî kırılganlığın panzehiri olabilir: varlıklar alacaklıya teminat olarak değil, borçluya kaldıraç olarak kullanılmalıdır.
- Borç-varlık takas programı: TVF portföyündeki getirisi ülke borçlanma maliyetinin altında kalan varlıkların (bazı kamu bankası azınlık payları, gayrimenkul, düşük getirili iştirakler) kademeli monetizasyonuyla elde edilecek döviz, doğrudan Eurobond geri alımında kullanılabilir. 2025'te 8,4 milyar dolar olan kamu+TCMB dış faizinin %20–25'i bu yolla 5 yıl içinde ortadan kaldırılabilir.
- Konsolide kamu bilançosu raporlaması: TVF varlıkları ile Hazine dış borcunun tek bir "net kamu pozisyonu" olarak raporlanması, derecelendirme kuruluşlarının Türkiye'yi brüt değil net borç üzerinden değerlendirmesini sağlar; bu, not artışının en ucuz yoludur.
- Koşullu yükümlülük izleme: 318 milyar dolarlık özel sektör dış borcu, 1978 ve 2001 emsalleri ışığında TVF/Hazine tarafından ortak bir stres testine tabi tutulmalı; kur şoku senaryosunda kamulaşma riski taşıyan kesim (özellikle enerji ve altyapı KÖİ projeleri: garantili döviz gelirleri) ayrıca fiyatlanmalıdır.
- Yerli tasarruf kanalı: Dış borcun TL cinsi payının artırılması, yabancı yerleşiklere TL varlık sunmakla mümkündür; TVF iştiraklerinin TL cinsi uzun vadeli tahvil ihraçları, hem vade uzatır hem kur riskini düşürür.
Sonuç cümlesi: Osmanlı'nın 1854'te başlayan ve Cumhuriyet'in 1954'te kapattığı birinci döngü, borcun kendisinden değil, faizi yeni borçla ödemenin alışkanlığa dönüşmesinden dolayı egemenlik kaybıyla sonuçlandı. İkinci döngü 1958'de başladı ve bugün 539 milyar dolar, yıllık 25 milyar dolar faiz seviyesindedir. Cumhuriyet'in birinci döngüyü kapatırken kullandığı iki ilke — yeni borç almadan borç azaltmak ve küresel koşulları borçlu lehine kullanmak — bugün de geçerlidir. Farkı yaratacak olan, varlık tarafının (TVF) yükümlülük tarafıyla aynı stratejik masada yönetilmesidir. Bu, Türkiye'nin tarihinde ilk kez sahip olduğu bir imkândır.
Ek AKonsolide Veri Tabloları
A.1 Osmanlı ve Cumhuriyet Dönemleri — Özet Kıyaslama
| Gösterge | Osmanlı 1874 (zirve) | Osmanlı 1914 | Türkiye 2001 | Türkiye 2026 2Ç |
|---|
| Dış borç stoku | ≈ 200 mn altın lira (≈ 182 mn £) | ≈ 160 mn altın lira | 113,6 mlr $ | 539,0 mlr $ |
| Bugünkü altın eşdeğeri (gösterge)* | ≈ 160 mlr $ | ≈ 128 mlr $ | — | — |
| Dış borç / millî gelir | ≈ %90–100 | ≈ %60 | %58 | %31,8 |
| Yıllık dış faiz + amortisman | ≈ 14 mn £ | ≈ 8 mn £ | ≈ 20 mlr $ | ≈ 221 mlr $ (faiz 25 + anapara) |
| Faiz / devlet geliri | %55–60 | %25–30 | %103 (toplam faiz / vergi) | %11–15 (bütçe faizi / gider) |
| Kamu payı | %100 | %100 | ≈ %55 | %37 |
| Yabancı para payı | %100 | %100 | ≈ %95 | %78 |
* Altın eşdeğeri: 1 Osmanlı altın lirası = 7,216 gr saf altın; 2026 ortası altın fiyatı ≈ 3.500 $/ons esas alınmıştır. Yalnızca ölçek karşılaştırması içindir; satın alma gücü veya GSYH oranı karşılaştırması olarak okunmamalıdır.
A.2 Dış Faiz Ödemeleri — Yıllık Seri, 1980–2025 (milyar ABD doları)
| Yıl | Faiz | Yıl | Faiz | Yıl | Faiz | Yıl | Faiz |
|---|
| 1980 | 1,1 | 1992 | 3,2 | 2004 | 6,4 | 2016 | 10,3 |
| 1981 | 1,4 | 1993 | 3,6 | 2005 | 7,4 | 2017 | 11,7 |
| 1982 | 1,5 | 1994 | 3,9 | 2006 | 8,9 | 2018 | 13,6 |
| 1983 | 1,6 | 1995 | 4,3 | 2007 | 10,4 | 2019 | 14,4 |
| 1984 | 1,9 | 1996 | 4,2 | 2008 | 10,9 | 2020 | 12,2 |
| 1985 | 2,1 | 1997 | 4,4 | 2009 | 9,6 | 2021 | 13,1 |
| 1986 | 2,3 | 1998 | 4,8 | 2010 | 9,2 | 2022 | 12,5 |
| 1987 | 2,6 | 1999 | 5,5 | 2011 | 9,0 | 2023 | 18,3 |
| 1988 | 2,8 | 2000 | 6,3 | 2012 | 9,6 | 2024 | 22,7 |
| 1989 | 3,0 | 2001 | 7,1 | 2013 | 9,7 | 2025 | 25,0 |
| 1990 | 3,3 | 2002 | 6,0 | 2014 | 9,8 | | |
| 1991 | 3,4 | 2003 | 6,2 | 2015 | 10,0 | | |
| 1980–2002 toplam ≈ 80 | 2003–2025 toplam 274,6 | 1980–2025 toplam ≈ 355 mlr $ · 2026 tahmin: 26–28 mlr $ |
Kaynak: Dünya Bankası IDS (toplam dış borç faiz ödemeleri, kamu + özel); 2021–2025 için Hazine/TCMB ödemeler dengesi ve CHP TBMM Grubu Ekonomi Raporu (Şubat 2026). 1980–2020 değerleri yuvarlanmıştır; ±%5 sapma olabilir. Bütçe toplam faizi (iç + dış) ayrı bir kalemdir ve 2023'te 28,4 mlr $, 2024'te ≈ 1,25 trilyon TL'dir.
Ek BKaynaklar ve Notlar
Resmî istatistik
- TCMB, Türkiye Dış Borç İstatistikleri Gelişmeleri, 2026 Yılı II. Çeyrek (Ağustos 2026) ve I. Çeyrek (Haziran 2026).
- TCMB, Kalan Vadeye Göre Kısa Vadeli Dış Borç İstatistikleri, Aralık 2024 ve 2025 dönemleri.
- Hazine ve Maliye Bakanlığı, Kamu Borç Yönetimi Raporları; 2025 ve 2026 Yılı Hazine Finansman Programları; Orta Vadeli Program 2024–2026 ve 2026–2028.
- Dünya Bankası, International Debt Statistics (DT.DOD.DECT.CD; DT.INT.DECT.CD; DT.TDS.DECT.CD serileri), Türkiye.
- Hazine ve Maliye Bakanı Mehmet Şimşek'in 2026 2Ç dış borç verileri üzerine değerlendirmesi (Ağustos 2026).
- CHP TBMM Grubu Haftalık Ekonomi Raporu (Şubat 2026) — 2021–2025 dış faiz ödemeleri ve kamu/özel ayrımı için; siyasi kaynak olduğu not edilerek, resmî ödemeler dengesi verileriyle çapraz kontrol edilmiştir.
İktisat tarihi literatürü
- Donald C. Blaisdell, European Financial Control in the Ottoman Empire, Columbia University Press, 1929.
- Emine Kıray, Osmanlı'da Ekonomik Yapı ve Dış Borçlar, İletişim, 1993.
- Şevket Pamuk, Osmanlı-Türkiye İktisadî Tarihi 1500–1914, İletişim, 2007; Türkiye'nin 200 Yıllık İktisadi Tarihi, İş Bankası Kültür, 2014.
- Christopher Clay, Gold for the Sultan: Western Bankers and Ottoman Finance 1856–1881, I.B. Tauris, 2000.
- Murat Birdal, The Political Economy of Ottoman Public Debt, I.B. Tauris, 2010.
- Biltekin Özdemir, Osmanlı Devleti Dış Borçları, Ankara Ticaret Odası, 2009.
- Lozan Barış Antlaşması (1923), Kısım II, Madde 46–57; 1928 ve 1933 Paris Anlaşmaları metinleri.
- Yakup Kepenek ve Nurhan Yentürk, Türkiye Ekonomisi, Remzi, çeşitli baskılar (1958, 1978, 1994, 2001 krizleri).
Metodolojik notlar ve sınırlamalar
- Osmanlı dönemi kredi tutarları farklı kaynaklarda nominal, net ve konsolide bazda verildiğinden bu raporda üç değer ayrı ayrı gösterilmiş, toplamlar "≈" ile işaretlenmiştir.
- 1980 öncesi Cumhuriyet dönemi dış faiz ödemeleri, stok ve ortalama faiz oranlarından türetilmiş tahminlerdir.
- 2024 yıl sonu ve 2025 yıl sonu stok değerleri TCMB'nin çeyreklik değişim açıklamalarından türetilmiş, "≈" ile işaretlenmiştir; kesin değerler TCMB'nin revize yıllık serisinden teyit edilmelidir.
- "Dış faiz" kalemi, bütçedeki toplam faiz giderinden (iç + dış) farklıdır; iki seri birbiriyle karıştırılmamalıdır.
- Bölüm 10'daki seçenekler yatırım bankası bilanço yönetimi disipliniyle hazırlanmış analitik çerçevelerdir; hukukî, vergisel ve siyasî uygulanabilirlik değerlendirmesi kapsam dışındadır.
Value Masters Academy · Value Masters Group bünyesinde · Reno, Nevada — Laguna Niguel, California — İstanbul · valuemastersgroup.com
Bu belge muhatabına özel olarak hazırlanmıştır; izinsiz çoğaltılamaz ve dağıtılamaz. Rapordaki görüşler yalnızca yazarlarına aittir. 12 Eylül 2026.